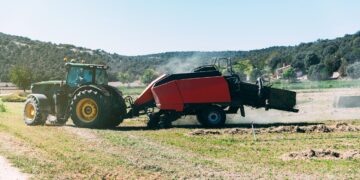






Η θεσμοθέτηση του αγροτικού πετρελαίου κίνησης, με την άμεση επιστροφής φόρου του αγροτικού πετρελαίου στην αντλία μέσω ψηφιακού κουπονιού, ήταν μία ουσιαστική και άμεση συμβολή για τη μείωση του κόστους της γεωργικής παραγωγής, επισημαίνει σήμερα η ΕΘΕΑΣ σε έγγραφό της προς το υπουργείο Εθνικής Οικονομίας και Οικονομικών και το υπουργείο Αγροτικής Ανάπτυξης και Τροφίμων.
Συγκεκριμένα, ύστερα από επικοινωνία με μέλη μας Συνεταιρισμούς, και σύμφωνα με την υπ’ αριθμ. απόφαση Α1224 (ΦΕΚ 6318/19-10-2026) και ειδικότερα στο άρθρο 2, ως δικαιούχα πρόσωπα της έκπτωσης Ειδικού Φόρου Κατανάλωσης πετρελαίου εσωτερικής καύσης κινητήρων, που χρησιμοποιείται αποκλειστικά στη γεωργία, ορίζονται τα φυσικά πρόσωπα που πληρούν τις ακόλουθες προϋποθέσεις να:
- έχουν υποβάλλει Ενιαία Αίτηση Ενίσχυσης (Ε.Α.Ε.) για το εκάστοτε τρέχον ή το προηγούμενο του τρέχοντος έτος,
- είναι εγγεγραμμένοι στο Μητρώο Αγροτών και Αγροτικών Εκμεταλλεύσεων (Μ.Α.Α.Ε.) του εκάστοτε τρέχοντος έτους,
- τους έχει αποδοθεί η ιδιότητα του «επαγγελματία αγρότη» ή του «επαγγελματία αγρότη ως νεοεισερχόμενου στον αγροτικό τομέα».
Με βάση τα παραπάνω, προκύπτει ότι αποκλείονται από το καθεστώς της έκπτωσης τα νομικά πρόσωπα που ασκούν αγροτική δραστηριότητα, πάρα το γεγονός ότι υποβάλουν κατ΄ έτος Ενιαία Αίτηση Ενίσχυσης και παράγουν αγροτικά προϊόντα, όπως προκύπτει από τα ετήσια φορολογικά τους στοιχεία.
Επιπλέον, αξίζει να σημειωθεί ότι αρκετές από τις εταιρείες αυτές, αποτελούν γεωργικές εκμεταλλεύσεις στις οποίες ο αρχηγός της εκμετάλλευσης έχει επιλέξει κάποια νομική μορφή εταιρείας, χωρίς να σημαίνει ότι πρόκειται για εταιρείες πολυμετοχικές, αλλά μονοπρόσωπες εταιρείες πραγματικών αγροτών.
Τα νομικά πρόσωπα που δραστηριοποιούνται στον αγροτικό τομέα, αλλά σύμφωνα με το Μ.Α.Α.Ε. χαρακτηρίζονται ως «κάτοχοι αγροτικής εκμετάλλευσης» και όχι ως «επαγγελματίες αγρότες», αποκλείονται από μία σημαντική ελάφρυνση, παρά την πραγματική συμμετοχή τους στην παραγωγική δραστηριότητα. Έτσι, δημιουργούνται συνθήκες άνισης μεταχείρισης μεταξύ φυσικών και νομικών προσώπων, οι οποίοι ασκούν την ίδια επαγγελματική δραστηριότητα, χρησιμοποιούν κοινά γεωργικά μηχανήματα και εκτελούν τις ίδιες αγροτικές εργασίες για την παραγωγή του αγροτικού προϊόντος.
Για τους παραπάνω λόγους ζητάμε:
- Την επανεξέταση των προϋποθέσεων επιλεξιμότητας που προβλέπονται στο άρθρο 2 της Α. 1224/2026.
- Την τροποποίηση της Α. 1224/2026 ώστε να συμπεριληφθούν στους δικαιούχους της έκπτωσης Ε.Φ.Κ. και τα νομικά πρόσωπα που ασκούν αγροτική δραστηριότητα.
Ως εκ τούτου, η ΕΘΕΑΣ αιτείται την ενίσχυση των παραγωγικών μονάδων που ασκούν πραγματική αγροτική δραστηριότητα ανεξάρτητα με την νομική μορφή με την οποία λειτουργούν, καθώς δημιουργείται αδικαιολόγητη επιβάρυνση στις οργανωμένες αγροτικές επιχειρήσεις, με αποτέλεσμα να μειώνεται η ανταγωνιστικότητα και βιωσιμότητα τους.